- ✓ Les infos à retenir
- Pourquoi les avis sur le viager sont-ils si partagés ?
- Que disent les avis côté vendeur ?
- Acheter en viager : que disent les avis ?
- Investir en viager : que retenir des avis ?
- Le viager est-il une arnaque ?
- Quels sont les vrais risques du viager ?
- Comment se faire son propre avis avant de signer ?
- Questions fréquentes sur les avis sur le viager
Avis sur le viager : vendeurs et acheteurs, qui a raison ?
- ✓ Les infos à retenir
- Pourquoi les avis sur le viager sont-ils si partagés ?
- Que disent les avis côté vendeur ?
- Acheter en viager : que disent les avis ?
- Investir en viager : que retenir des avis ?
- Le viager est-il une arnaque ?
- Quels sont les vrais risques du viager ?
- Comment se faire son propre avis avant de signer ?
- Questions fréquentes sur les avis sur le viager
✓ Les infos à retenir
- Les avis sur le viager divergent parce que le contrat est aléatoire : son issue dépend de la durée de vie du vendeur, que personne ne connaît à l'avance.
- Le viager est encadré par les articles 1968 à 1983 du Code civil et se conclut par un acte authentique devant notaire.
- Côté vendeur, les retours positifs évoquent un revenu complémentaire et la possibilité de rester chez soi ; les réserves portent sur un bien qui ne sera pas transmis.
- Côté acheteur, les atouts cités sont la diversification et l'accès à des biens décotés ; les limites sont un coût final inconnu, un crédit difficile à obtenir et un bien indisponible tant que le vendeur y habite.
- Un notaire ou un conseiller en gestion de patrimoine peut valider votre situation : aucun avis en ligne ne remplace l'étude de votre dossier.
Vous cherchez des avis sur le viager et vous tombez sur tout et son contraire : des retours enthousiastes, d'autres très méfiants, parfois des titres franchement alarmistes. Difficile de s'y retrouver. Cet article met à plat ce que l'on entend le plus souvent, côté vendeur comme côté acheteur, pour que vous compreniez d'où viennent ces écarts et ce qu'il faut vérifier avant de vous engager.
Pourquoi les avis sur le viager sont-ils si partagés ?
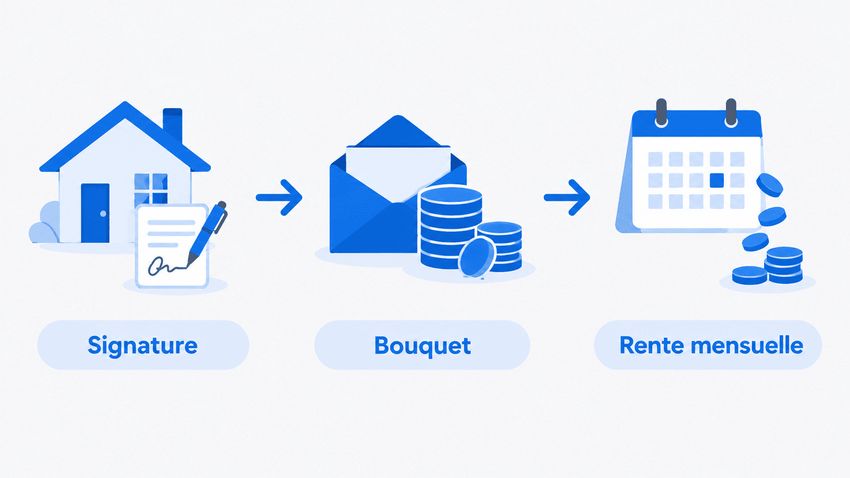
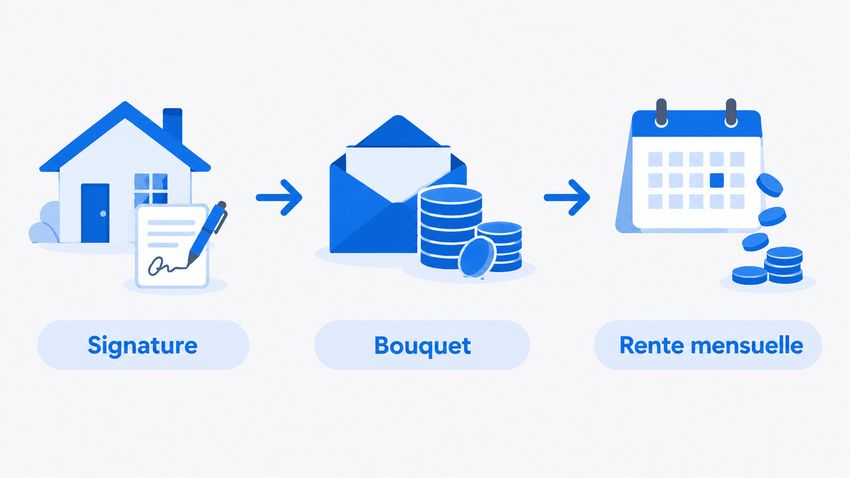
Le viager est une vente immobilière un peu particulière. Le vendeur, appelé crédirentier, cède son bien contre un bouquet, une somme versée à la signature, puis une rente viagère, payée régulièrement jusqu'à son décès. L'acheteur, lui, est le débirentier.
Tout repose sur un aléa : personne ne sait combien de temps la rente sera versée. C'est ce qui fait du viager un contrat aléatoire au sens juridique.
Imaginons un propriétaire de 75 ans qui vend en viager. S'il vit encore de longues années, l'acheteur versera beaucoup de rentes, parfois plus que la valeur du bien. S'il décède plus tôt, l'acheteur aura payé moins. Dans les deux cas, le contrat est respecté. Deux dossiers presque identiques peuvent donc produire des avis opposés.
✅ Le viager est un contrat aléatoire : ni le vendeur ni l'acheteur ne connaissent sa durée à l'avance, ce qui explique des avis très différents d'un dossier à l'autre.
Que disent les avis côté vendeur ?
Ce qui revient souvent en positif
Les retours favorables de vendeurs tournent souvent autour d'une idée simple : compléter ses revenus sans déménager. En viager occupé, le vendeur garde en général un droit d'usage et d'habitation, c'est-à-dire le droit de vivre dans le logement sa vie durant, et il perçoit en plus sa rente.
En viager libre, il quitte les lieux et l'acheteur dispose du bien tout de suite. Dans les deux cas, le contrat prévoit en général un bouquet, donc un capital dès la signature. Il peut aussi prévoir une indexation, c'est-à-dire une révision de la rente pour suivre l'évolution des prix. Sans elle, la rente perd peu à peu du pouvoir d'achat.
Le bouquet et la rente donnent aussi plus de marge au quotidien : se soigner plus régulièrement, sortir, voyager, aider ses proches. Le vendeur choisit lui-même l'usage de son bouquet, y compris une donation de son vivant, dont le cadre fiscal se valide avec un notaire.
Côté succession, le bien sort du patrimoine : il n'aura plus à être partagé entre héritiers, ce qui peut éviter des désaccords sur sa vente. En contrepartie, le bien ne sera pas transmis, et le capital perçu, s'il n'est pas dépensé, reste dans la succession. Selon l'acte, la taxe foncière ou les grosses réparations peuvent aussi passer à l'acheteur.
Ce qui fait hésiter
Les réserves reviennent elles aussi d'un dossier à l'autre :
-
le bien quitte définitivement le patrimoine et ne sera pas transmis aux héritiers ;
-
la rente repose sur la régularité de l'acheteur, d'où l'intérêt de garanties bien rédigées dans l'acte ;
-
la valeur du bien n'est pas versée d'un seul coup : sans épargne à côté, un projet comme déménager et racheter peut être freiné ;
-
le prix global est en général plus bas en viager occupé qu'en viager libre, puisque l'acheteur ne peut pas entrer dans les lieux ;
-
si le vendeur doit quitter son logement un jour, ce qui se passe pour la rente et le droit d'usage dépend de ce que l'acte prévoit ;
-
la répartition des charges (taxe foncière, grosses réparations, entretien) doit être fixée clairement.
Acheter en viager : que disent les avis ?
Du côté des acquéreurs, on retient souvent l'attrait d'un achat étalé dans le temps. Vous versez un bouquet à la signature, puis une rente chaque mois, au lieu de financer l'ensemble d'un seul coup.
Les autres atouts cités : diversifier son patrimoine dans la pierre, accéder à des biens de qualité à un prix décoté, préparer sa retraite avec un bien dont on disposera plus tard. Certains y voient aussi une démarche socialement responsable, puisque la rente apporte un revenu à un senior qui reste chez lui. La décote, elle, est la contrepartie de l'occupation du bien par le vendeur.
Le revers, c'est l'attente. En viager occupé, vous ne pouvez pas utiliser le bien tant que le vendeur y habite, et personne ne peut dire pour combien de temps. Le coût final reste inconnu : il dépend de la durée de vie du vendeur.
Autre point qui revient : le calcul de la rente repose sur des tables et sur l'estimation du bien par un professionnel. Plus le bouquet est élevé, plus la rente diminue, et inversement. Une estimation approximative fausse tout le reste.
D'autres limites pèsent sur l'acheteur. En cas de décès, vos héritiers continuent en principe à verser la rente jusqu'au décès du vendeur. En viager occupé, les grosses réparations et la taxe foncière peuvent vous incomber, sauf mention contraire dans l'acte, sans que vous profitiez du bien.
Et si vous revendez, vous restez en principe tenu de la rente tant que le vendeur n'accepte pas la reprise par le nouvel acquéreur. Enfin, l'accès au crédit est difficile : les banques se montrent souvent réticentes et peuvent demander des garanties supplémentaires.
Pour mettre les deux points de vue face à face :
| Point de vue | Côté vendeur | Côté acheteur |
|---|---|---|
| Ce qui séduit | Un capital au départ, une rente ensuite, parfois sans quitter son logement | Un bien de qualité à prix décoté, une diversification dans la pierre, un achat étalé dans le temps |
| Ce qui fait hésiter | Un bien qui ne sera pas transmis | Un bien indisponible tant que le vendeur l'occupe |
| L'aléa | Une rente versée jusqu'au décès, quelle que soit la durée | Un coût final inconnu, lié à la durée de vie du vendeur |
| Le point de vigilance | Les garanties en cas d'impayé | Le financement, la cohérence du prix et la répartition des charges |
Tableau qualitatif, sans chiffres : les situations réelles varient d'un dossier à l'autre.
Investir en viager : que retenir des avis ?
Investir en viager attire des épargnants qui raisonnent à long terme. Le principe : acquérir un bien à des conditions qui tiennent compte de l'occupation par le vendeur, sans louer ni gérer de locataire tant qu'il y vit.
Une façon de réduire le risque consiste à répartir son capital sur plusieurs viagers. Une durée de vie très longue sur un bien peut alors être compensée par une plus courte sur un autre. Cela réduit le risque d'un résultat extrême sans le supprimer, et cela demande davantage de capital.
Reste une limite : le rendement peut devenir intéressant, mais il n'est jamais garanti. Le résultat dépend de la durée de vie du vendeur, de l'évolution du marché et de l'état du bien. Votre capital reste immobilisé, et vous ne choisissez pas la date à laquelle vous récupérerez le logement.
Deux limites s'ajoutent. D'abord, l'accès au crédit étant difficile, l'opération repose souvent sur des fonds propres. Ensuite, si vous n'achetez qu'un seul viager, l'issue de l'investissement dépend d'une seule durée de vie : l'aléa reste entier jusqu'à la fin.
Ce placement convient donc plutôt à quelqu'un qui peut se passer de son capital et accepter une incertitude sur la durée. Un conseiller en gestion de patrimoine ou un notaire peut vérifier si cela correspond à votre situation.
Le viager est-il une arnaque ?
Le mot revient souvent dans les recherches, alors parlons-en franchement. Le viager n'est pas un montage flou : il est inscrit dans le Code civil, aux articles 1968 à 1983, et la vente se signe par acte authentique devant notaire. Le notaire rédige l'acte et contrôle sa validité juridique.
Le vendeur dispose de protections, mais elles ne sont pas toutes automatiques. Le privilège du vendeur est une garantie prise sur le bien vendu. La clause résolutoire permet d'annuler la vente si la rente n'est plus payée, mais en pratique seulement si elle a été prévue dans l'acte. Même alors, un juge peut devoir constater la résolution.
Alors pourquoi cette réputation ? Parce qu'un contrat mal construit peut mal tourner : rente trop basse, clause absente, charges non précisées. Un vendeur peu informé peut en pâtir. Le cadre existe, mais la présence du notaire ne garantit pas que le prix soit le bon : l'estimation du bien et le calcul de la rente méritent une vérification à part.
Le viager est aussi un contrat très technique sur le plan juridique. Un acte mal rédigé (clause absente, charges floues, rente mal calculée) peut déboucher sur des procédures longues. Le soin apporté à la rédaction compte donc autant que le choix du viager lui-même.
Quels sont les vrais risques du viager ?
Ces risques existent des deux côtés. Les connaître ne les supprime pas, mais permet de mieux les encadrer.
Une durée de vie impossible à prévoir
C'est le cœur du contrat. Un vendeur qui vit longtemps fait monter le coût total pour l'acheteur. À l'inverse, un décès rapide réduit ce coût. Les tables utilisées pour calculer la rente reposent sur des moyennes, pas sur la situation précise de chaque personne.
Les rentes impayées
Si l'acheteur cesse de payer, le vendeur ne récupère pas son bien automatiquement. En pratique, il s'appuie sur une clause résolutoire prévue dans l'acte : un commandement de payer doit rester sans effet, puis le juge peut constater la résolution de la vente. Ce que le vendeur conserve, bouquet et rentes déjà perçues, dépend de la rédaction de la clause.
Le risque d'annulation de la vente
Un viager sans aléa réel peut être annulé. Selon le Code civil, le contrat ne produit aucun effet si le vendeur décède, dans les vingt jours suivant la signature, de la maladie dont il était atteint ce jour-là. Au-delà de ce délai, les juges apprécient au cas par cas si l'aléa existait vraiment.
Une rente qui ne dépasse pas les revenus que le bien procurerait peut aussi conduire à l'annulation de la vente.
Les charges et l'entretien du bien
Taxe foncière, grosses réparations, entretien courant : l'acte doit dire qui paie quoi. À défaut, la répartition suit les règles légales et change selon qu'il s'agit d'un viager occupé ou libre. Mieux vaut éviter toute zone floue.
✅ Un viager solide repose sur trois points à vérifier avec le notaire : un prix cohérent, une clause résolutoire claire et des charges réparties par écrit.
Comment se faire son propre avis avant de signer ?
Les avis des autres aident, mais votre dossier reste unique. Le viager relève d'une décision réfléchie : avez-vous besoin de tout le capital d'un seul coup, comptez-vous rester dans votre logement, le bien a-t-il été estimé sérieusement ? Avant de signer, ces questions méritent aussi une réponse écrite :
-
Comment la rente et le bouquet ont-ils été calculés, et à partir de quelle estimation du bien ?
-
La rente est-elle indexée, et sur quelle base ?
-
L'acte contient-il une clause résolutoire, et que devient le bouquet si elle s'applique ?
-
Qui paie la taxe foncière, les grosses réparations et l'entretien ?
-
Le viager porte-t-il sur une ou deux têtes (le vendeur seul ou le couple), avec ou sans réversion de la rente au conjoint ?
Un notaire peut répondre à ces points et valider votre situation, tout comme un conseiller en gestion de patrimoine pour les aspects fiscaux et familiaux. Comparez plusieurs sources, dont l'avis d'un professionnel, avant de vous décider.
Questions fréquentes sur les avis sur le viager
La rente viagère est-elle imposable ?
En partie seulement : une fraction de la rente est soumise à l'impôt sur le revenu, fixée selon l'âge du vendeur lors du premier versement. Votre notaire peut préciser ce qui s'applique à votre cas.
Que devient le bien au décès du vendeur ?
En viager occupé, le droit d'usage et d'habitation prend fin et l'acheteur dispose librement du bien. La rente s'arrête, sauf réversion prévue au contrat. L'acheteur ne récupère pas les sommes déjà versées.
Peut-on acheter en viager à une personne malade ?
Ce n'est pas interdit en soi. Mais le contrat est sans effet si le vendeur décède dans les vingt jours d'une maladie dont il était atteint à la signature, et les juges peuvent annuler une vente sans aléa réel. Un notaire doit être consulté.
Essentiel Patrimoine & Viager est une agence immobilière parisienne spécialisée dans le viager et la nue-propriété. Elle accompagne vendeurs et acquéreurs avec une approche humaine et sur-mesure.